Mostrando las entradas con la etiqueta Auditoría interna. Mostrar todas las entradas

martes, 29 de julio de 2025

GOBIERNO DE LA FUNCIÓN DE AUDITORÍA INTERNA

Este post está basado en nuestro escrito incluido en la revista VERITAS del Colegio de Contadores Públicos de México, A.C. titulado: Normas Globales de Auditoría Interna (NGAI): gobierno de la función, publicado en el mes de febrero 2025, y del cual tomamos ciertas ideas del mismo, así como también se facilita el vínculo del episodio de nuestro Podcast “Reflexiones administrativas, gerenciales y financieras” que emitimos sobre ese tópico. 

El Dominio III de las NGAI debe ser percibido como una validación de la alineación entre el consejo de administración, alta gerencia y la auditoría interna

Quienes estén interesados en ahondar sobre el tópico, el artículo completo en referencia se puede ubicar en el siguiente vínculo web:

Roles del consejo, alta dirección y auditoría interna

Según las NGAI, el término consejo es definido como el órgano de gobierno de más alto nivel en una organización, pudiéndose identificar, por ejemplo, con términos como consejo de administración, directorio, comité o comisión de auditoría. Por su parte, la alta dirección corresponde al mayor grado de gerencia ejecutiva en la compañía, la cual rinde cuentas al consejo de la entidad.

En lo atinenete a la auditoría interna, esta función es la encargada de brindar servicios de aseguramiento y asesoramiento en las compañías, cuya autoridad, rol y responsabilidades le son concedidas por el consejo (o leyes y reguladores).

Condiciones esenciales

Como condiciones esenciales deben entenderse aquellos requisitos cuyo cumplimiento resulta indispensable para la validez del acto, negocio, disposición o resolución de que se trate; sin embargo, específicamente en cuanto a las NGAI, estas condiciones podrían no ser imprescindibles (de acuerdo con la situación de que se trate), pues la normativa contempla qué debe hacerse en caso de una falta de acuerdo sobre condiciones esenciales. Este es un elemento, las condiciones esenciales, exclusivo del Dominio III y que no aparece en los restantes dominios de las NGAI. 

A este respecto en el dominio se identifican una serie de condiciones necesarias para que la función de auditoría interna logre una colaboración eficaz del consejo y la alta dirección, así como las pautas para ver de qué manera estos organismos pueden articularse para contribuir con dicha cooperación. 

Ahora bien, con base a lo anterior, cabría plantearse sí podría considerarse a las condiciones esenciales como responsabilidades de los órganos involucrados, siendo la respuesta en primera instancia sí, aunque habría que tener presente algunas consideraciones. Los responsables primarios de que estas condiciones esenciales se cumplan son el Consejo y la Alta Dirección, debiéndose entender, como ya se señaló anteriormente, a las condiciones esenciales como a aquellas exigencias cuyo cumplimiento resulta necesario para la idoneidad del acto, negocio, disposición o resolución en cuestión, todo lo cual contribuye para que la función de auditoría interna logre una colaboración eficaz del consejo y la alta dirección, así como las pautas para ver de qué manera estos organismos pueden articularse para contribuir con dicha cooperación.

Gobierno y auditoría interna

La gobernanza de la función de auditoría interna según las NGAI contempla tres principios, números 6, 7 y 8, en continuación a la secuencia iniciada en el Dominio II, Ética y Profesionalidad, el cual contempla los primeros cinco de la normativa.

Los principios del Dominio III se muestran en la siguiente imagen:

Normas del Dominio III

Los tres principios definidos en el Dominio III concernientes a la gobernanza de la función de auditoría interna son enmarcados y desarrollados a través de un total de 9 normas cuya discriminación se puede observar en el gráfico que se muestra de seguida:

El Dominio III de las NGAI aplica a todos los auditores internos, sean colaboradores de la empresa, contratados por un proveedor externo de servicios o una mezcla de ambos

Líneas de cierre

El Dominio III de las Normas Globales de Auditoría Interna eleva el nivel de colaboración y comunicación con las partes interesadas clave de auditoría interna. Reconoce que mientras la conformidad con las Normas sigue siendo responsabilidad del Director Ejecutivo de Auditoría, las actividades del consejo de administración y la gerencia de alto rango son esenciales para la capacidad de una función de auditoría interna de cumplir con el Propósito de las auditorías internas. Por tanto, los Directores Ejecutivos de Auditoría deben procurar desarrollar una estrategia para lograr que la conformidad/desempeño del Dominio III se adapte a su función.

En adición a señalado, y que repetimos pueden ampliar en nuestro artículo publicado en la revista VERITAS, igualmente, quienes así lo desee, pueden oír en nuestro Podcast Reflexiones administrativas, gerenciales y financieras, el episodio que emitimos al respecto, y del cual le dejamos el vínculo correspondiente.


Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.

domingo, 9 de febrero de 2025

ÉTICA & PROFESIONALIDAD EN LA AUDITORÍA INTERNA

El presente post lo basamos sobre nuestro artículo publicado en la revista VERITAS del Colegio de Contadores Públicos de México, A.C. titulado: Normas Globales de Auditoría Interna (NGAI): ética y profesionalidad publicado en el mes de enero 2025, del cual extraemos algunas ideas del mismo, así como también se proporciona el vínculo del episodio de nuestro Podcast “Reflexiones administrativas, gerenciales y financieras” que emitimos sobre el particular. 

En las NGAI se fijan las pautas del proceder ético de los profesionales que desarrollen y proporcionen servicios de auditoría interna. 

Para quienes estén interesados en profundizar sobre esta temática, el escrito completo en cuestión lo pueden consultar en el siguiente vínculo web: 

Ética y profesionalidad en la nueva normativa

Los principios y las normas que se establecen en el Dominio II de las NGAI sustituyen al código de ética contemplado en el Marco Internacional de Prácticas Profesionales del IIA, hecho el cual se refleja en la gráfica que se muestra a continuación:


Comportamiento y formación profesional

Un aspecto trascendente para las unidades de auditoría interna es ganarse el respeto profesional en las organizaciones donde despliegan su labor. 

En el Dominio II se desarrollan cinco de los 15 principios establecidos en las normas globales de auditoría interna, y los mismos están relacionados con la conducta actitudinal respecto a la ética por parte de los auditores internos, así como lo relativo a la formación en competencias profesionales y el mantener un adecuado comportamiento al realizar sus labores. La denominación de los cinco principios contemplados en Dominio II son los enumerados en la gráfica que se observa de seguida:

Normas del Dominio II
 
Los cinco principios definidos en el Dominio II relativos a la ética y profesionalidad son enmarcados y desarrollados a través de un total de 13 normas cuya discriminación se puede observar en el gráfico siguiente:

Líneas de cierre

El Dominio II correspondiente a la Ética y la Profesionalidad, podría aglutinarse en dos conceptos esenciales: actitud y aptitud. La actitud con “c” tiene que ver con el talante, la postura, la disposición de los auditores internos respecto a la aplicación de los principios y el correcto proceder ético al momento de enfrentar sus obligaciones laborales. Con respecto a la aptitud con “p”, la misma se refiere a la capacidad del profesional de desempeñarse de manera competente en las actividades que se les asigna y realiza, siendo un deber formarse y adiestrarse convenientemente para desempeñarse de forma satisfactoria.     

En adición a señalado, y que repetimos pueden ampliar en nuestro artículo publicado en la revista VERITAS, asimismo, quienes lo tengan a bien, pueden escuchar en nuestro Podcast Reflexiones administrativas, gerenciales y financieras, el episodio que emitimos al respecto, y del cual le dejamos el vínculo correspondiente de seguida. 

EP 65 | Dominio II: Ética & Profesionalidad en la Auditoría Interna


Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.


viernes, 27 de diciembre de 2024

EL PROPÓSITO DE LA AUDITORÍA INTERNA

El presente post lo basamos sobre nuestro artículo publicado en la revista VERITAS del Colegio de Contadores Públicos de México, A.C. titulado: Propósito de la auditoría interna en las NGAI, del cual extraemos algunas ideas del mismo, así como también se proporciona el vínculo del episodio de nuestro Podcast “Reflexiones administrativas, gerenciales y financieras” que emitimos sobre el particular.

La auditoría interna en las Normas Globales de Auditoría Interna (NGAI), genera contribuciones en la efectividad de las organizaciones y busca que sus funciones y aportes sean mejor comprendidos. 

Para quienes estén interesados en profundizar sobre esta temática, el escrito completo en cuestión lo pueden consultar en el siguiente vínculo web:

Propósito del a auditoría interna en las NGAI

 Normas Globales de Auditoría Interna

La nueva estructura de las normas hace hincapié que el núcleo de las mismas se encuentra en principios rectores, 15 en total, que coadyuvan a que la auditoría interna pueda desarrollarse con eficacia. Estos principios a su vez son desarrollados a través de normas, todas las cuales tienen una estructura jerárquica similar: 1) Requisitos, 2) Consideraciones para la implementación, y 3) Ejemplos de evidencia de conformidad.

Gráficamente se puede observar, que si bien el Dominio I no incluye principios, y por tanto no desarrolla normas, sin embargo, si es posible asumir a los cincos dominios de las normas como un conjunto de componentes estructurales básicos, el DOMINIO de todos los dominios puede encontrarse en el “Propósito de la auditoría interna”, considerándose a éste como un eje transversal. De allí se encauza todo lo demás.   

Relevancia del Propósito de la Auditoría Interna
A este  respecto es necesario resaltar que el propósito de la auditoría interna que se establece en el Dominio I, combina, con ciertos ajustes, elementos de la misión y la definición de la auditoría interna que se contemplaban en el Marco Internacional de Prácticas Profesionales (MIPP) de 2017, lo cual se ilustra en el siguiente gráfico:

En la comparación gráfica entre las normas globales de auditoría interna de 2024 y el MIPP de 2017, se refleja que dos elementos del marco profesional anterior, la Misión y la Definición, son incorporados en la nueva normativa dentro del Dominio I, el Propósito de la auditoría interna.    

El propósito de la auditoría interna, desarrollado en la nueva normativa, constituye un desafío para la disciplina, pues además de aspirar a generar importantes contribuciones en la efectividad de las organizaciones donde despliega su labor, busca que sus funciones y aportes sean mejor comprendidos de manera interna, por partes interesadas y de cara al interés público. 

En adición a señalado, y que repetimos pueden ampliar en nuestro artículo publicado en la revista VERITAS, asimismo, quienes lo tengan a bien, pueden escuchar en nuestro Podcast Reflexiones administrativas, gerenciales financieros, el episodio que emitimos al respecto, y del cual le dejamos el vínculo correspondiente de seguida.


Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.

sábado, 30 de noviembre de 2024

NORMAS GLOBALES DE AUDITORÍA INTERNA

El presente post lo basamos sobre nuestro artículo publicado en la revista VERITAS del Colegio de Contadores Públicos de México, A.C. titulado: Estructura de las Normas Globales de Auditoría Interna (NGAI), del cual extraemos algunas ideas del mismo, así como también se proporciona el vínculo del episodio de nuestro Podcast “Reflexiones administrativas, gerenciales y financieras” que emitimos sobre el particular. 

Para quienes estén interesados en profundizar sobre esta temática, el escrito completo en cuestión lo pueden consultar en el siguiente vínculo web:


En enero de 2024, The Institute of Internal Auditors (IIA), emitió las nuevas Normas Globales de Auditoría Interna, con implementación requerida para el mes de enero de 2025.

Las NGAI están compuestas por cinco dominios y se constituyen en un instrumento que regula la práctica profesional de la auditoría interna a nivel mundial.

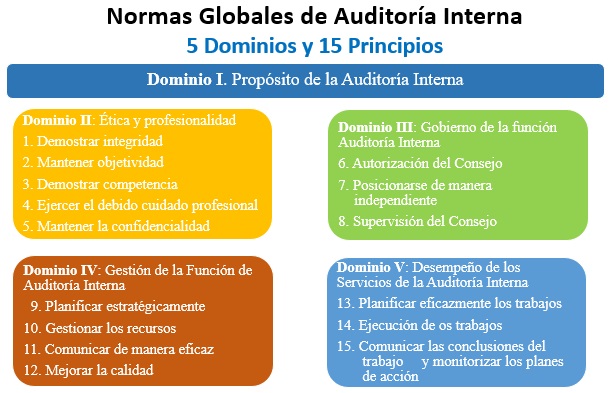
Cabe acotar, que el sistema de numeración y el orden de las nuevas Normas Globales de Auditoría Interna cambió por completo con relación a la normativa precedente, organizándose las mismas en 5 Dominios, los cuales contienen 15 Principios, debiéndose señalar que el primer dominio no tiene desarrollados principios. 

De seguida en la imagen se muestra la composición por dominios y principios de las NGAI, a saber:
Los 15 principios incluidos en los dominios correspondientes, de acuerdo con la temática abordada, se articulan a través de 52 normas, las cuales contemplan tres ítems:

·  * Requisitos: corresponden a las prácticas obligatorias requeridas a los auditores internos.
* Consideraciones para la implementación: corresponden a las prácticas usuales y preferentes utilizadas para posibilitar la puesta en práctica de los requisitos.
* Ejemplos de evidencia de conformidad: diseñados con el objeto de asistir a los auditores internos para demostrar el cumplimiento de los requisitos y lograr la conformidad.

Las Normas Globales de Auditoría Interna guían la práctica profesional mundial de la auditoría interna y sirven como base para evaluar y aumentar la calidad de la Función de Auditoría Interna. El nuevo marco no reinventa la profesión, pero sí debe considerarse como una importante evolución por la mejor integración de sus elementos, constituyendo una estructura más fácil y lógica de utilizar.

En adición a señalado, y que repetimos pueden ampliar en nuestro artículo publicado en la revista VERITAS, asimismo, y quienes lo tengan a bien, pueden escuchar en nuestro Podcast Reflexiones administrativas, gerenciales financieros, el episodio que emitimos al respecto, y del cual le dejamos el vínculo correspondiente de seguida.

 EP 63 | Nuevas Normas Globales de Auditoría Interna


Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.

miércoles, 20 de septiembre de 2023

LA FUNCIÓN DE AUDITORÍA INTERNA EN LAS PYMES Y EMPRESAS FAMILIARES

En fecha 16 de septiembre de 2023, se celebró la I Jornada Regional de Auditoría Interna en las instalaciones del Instituto de Estudios Superiores e Investigación de las Ciencias Contables (IESIC) del Colegio de Contadores Públicos del Estado Carabobo, la cual fue organizada de manera conjunta por el Instituto de Auditores Internos de Venezuela (IIAV) y el gremio de contadores públicos carabobeño. 

La actividad tuvo una agenda muy intensa y provechosa, y la misma se desarrolló con todo éxito. Como participantes del seminario estuvieron destacados ponentes de las principales firmas de auditoría con rango internacional, esto es, PwC, EY, KPMG y Deloitte, así como también directivos del IIAV y miembros del colegio de contadores públicos de la entidad. 

Las temáticas y los ponentes de la Jornada de Auditoría Interna fueron como sigue:

Además de mi asistencia a tan importante jornada, también tuve la oportunidad de participar como ponente en el seminario, siendo la temática de mi exposición: “La función de auditoría interna en las Pymes y empresas familiares”. 

Sobre la ponencia en cuestión habría que señalar que la auditoría interna es una actividad muy bien apreciada en el  mundo empresarial, la cual agrega valor y mejora las operaciones de las entidades que cuentan con ella. La presencia de unidades de auditoría interna en grandes empresas es una regla, pero ello no ocurre así en las pequeñas y medianas empresas (Pymes) y compañías de corte familiar, por lo que la adopción generalizada de dicha función en estas entidades, podría traer excelentes beneficios organizacionales y económicos para las mismas. 

Como antes se indicó, la existencia de la función de auditoría interna en las grandes compañías es muy extendida, pero ello no es así cuando se trata del entorno de compañías familiares y de Pymes, por lo que la respuesta a si es necesario o no una unidad de auditoría interna en este tipo de organizaciones no es nada sencilla, y esto es debido a las características sui géneris de este tipo de organizaciones. 

El objetivo de nuestra exposición fue acercarnos a la realidad que se presenta en las Pymes y empresas familiares respecto al ejercicio de las funciones de auditoría interna, así como otear el panorama en el futuro sobre este particular.


De seguida, en el link que se copia a continuación, se inserta la presentación que se hizo sobre el particular en la referida Jornada Regional de Auditoría Interna.  

La función de auditoría interna en las Pymes y empresas familiares

Asimismo, incluimos aquí el audio de la 👉EXPOSICIÓN 🎧 realizada, el cual puede ser escuchado conjuntamente para un mejor aprovechamiento, con las láminas de la presentación que se adjunta.

Como complemento a esta post, y para quienes estén interesados en profundizar en la temática de Auditoría Interna, a continuación les dejo los vínculos de seis emisiones de nuestro Podcast “Reflexiones administrativas, gerenciales y financieras” relacionados con esta disciplina, a saber:

EP 20 | AUDITORÍA INTERNA (entrega 1 de 6): Enfoque general de la disciplina

EP 21 | AUDITORÍA INTERNA (entrega 2 de 6): Conceptualizaciones necesarias

EP 22 | AUDITORÍA INTERNA (entrega 3 de 6): El control de los controles 

EP 23 | AUDITORÍA INTERNA (entrega 4 de 6): Normas Internacionales para el Ejercicio Profesional de la Auditoría Interna 

EP 24 | AUDITORÍA INTERNA (entrega 5 de 6): Formación académica y práctica profesional 

EP25 | AUDITORÍA INTERNA (entrega 6 de 6): Certified Internal Auditor - CIA

Por último listamos las principales referencias utilizadas para la preparación de nuestra exposición La función de auditoría interna en las Pymes y empresas familiares en la Jornada Regional de Auditoría Interna

REFERENCIAS

Grisanti, Andrés (2018a) “Auditoría Interna. El control de los controles”, Revista Veritas. Colegio de Contadores Públicos de México, A.C. (1764) 8-9.  

Grisanti Andrés (2018b). “El outsourcing en auditoría interna. Una opción para agregar valor en las organizaciones empresariales”,  Revista Internacional Legis Contabilidad & Auditoría, (73) 121-149. 

Grisanti, Andrés (2019) “EMPRESAS FAMILIARES. Actividades personales + organizacionales”, Revista Veritas. Colegio de Contadores Públicos de México, A.C. (1780) 12-13.  

Grisanti, Andrés (2020, 6 de junio) “El control interno en las PYMES y el impacto de la tecnología”, Blog. https://blog.consultaneo.com/control-interno-en-las-pymes/   

Grisanti, Andrés (2022). “La función de auditoría interna en las Pymes y empresas familiares”, Revista Internacional Legis Contabilidad & Auditoría, (90) 93-120. 

Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.


lunes, 4 de septiembre de 2023

RESPONSABILIDAD DE LOS AUDITORES INTERNOS CON RESPECTO AL CONTROL INTERNO EN LAS ORGANIZACIONES EMPRESARIALES

En el complejo y cambiante mundo empresarial de hoy en día, la existencia de unos adecuados controles internos organizacionales resulta de vital importancia para la buena marcha de los negocios. En la estructura de los controles internos empresariales existen diversos actores y participantes, los cuales tienen diferentes responsabilidades que deben coordinarse y no solaparse para la mejor marcha de las organizaciones, y contribuir de esa manera, a que se alcancen los objetivos de la entidad eficientemente. La primera responsabilidad en el funcionamiento de la estructura del control interno corresponde a la gerencia operativa, quien tiene el compromiso principal de los riesgos y los métodos utilizados para administrar los mismos. Como complemento a lo anterior, en muchas organizaciones, existe una segunda línea de defensa para una efectiva gestión de los controles internos, cuya función esencial es la supervisión de riesgos, la cual está separada de la primera, pero al igual que ella, está bajo el control y dirección de la alta gerencia. Por último se tiene a la auditoría interna, tercera línea de defensa, quien debe proporcionar a los organismos del gobierno corporativo un aseguramiento razonable de que los controles internos están funcionando de acuerdo a como fueron prescritos. Debe enfatizarse que los auditores internos no diseñan ni gestionan controles organizacionales como parte de su labor, así como tampoco son responsables del funcionamiento operativo. El aspecto vital que debe distinguir a la actividad de auditoría interna, es que posea el mayor grado de independencia de acción posible dentro de una organización.

El papel que deben desempeñar las unidades o departamentos de auditoría interna respecto a los controles internos de las organizaciones empresariales, es un tema sobre lo cual se tienen diferentes visiones, algunas de ellas no del todo acertadas. La auditoría interna es una disciplina profesional distinta, por su alcance y naturaleza, a otros tipos de auditoría tales como la auditoría externa o la forense, y a dichos efectos deben tenerse en cuenta ciertas consideraciones para tratar de enfocar el asunto, y fue precisamente este el punto de atención de nuestra ponencia en el II Congreso Internacional de Investigación e Innovación de la Facultad de Ciencias Económicas y Sociales de la Universidad de Carabobo, celebrado en el mes de julio de 2018.

De seguida, en el link que se copia a continuación, se inserta la presentación que se hizo sobre el particular en el mencionado congreso. 

RESPONSABILIDAD DE LOS AUDITORES INTERNOS CON RESPECTO AL CONTROL INTERNO EN LAS ORGANIZACIONES EMPRESARIALES

Asimismo, incluimos aquí el audio de la 👉EXPOSICIÓN 🎧 realizada, el cual puede ser escuchado conjuntamente para un mejor aprovechamiento, con las láminas de la presentación que se adjunta.

El artículo redactado sobre la temática en cuestión y expuesto en el II CONGRESO INTERNACIONAL DE INVESTIGACIÓN E INNOVACIÓN DE LA FACULTAD DE CIENCIAS ECONÓMICAS Y SOCIALES DE LA UNIVERSIDAD DE CARABOBO 2018 “Integrando REDES para el Desarrollo Sostenible en el marco de la agenda 2030 de la ONU”, fue publicado e incluido en el Libro Digital del evento, y el cual puede ser consultado en el link que se adjunta de seguida.

Aportes de las ciencias contables al mundo organizacional. Nuevas tendencias y desafíos

Si te parece, deja tu comentario sobre el escrito, así como si es de tu gusto la información de este Blog, dale a Seguir al mismo.